
Sudoexpo 2026 reúne 150 empresas e prevê R$ 100 milhões em negócios em Rio Verde
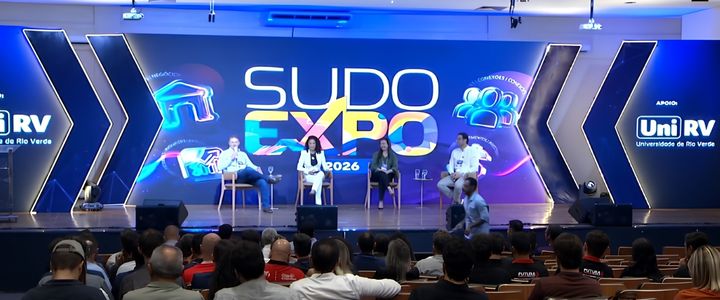
A Sudoexpo 2026 começou oficialmente nesta quarta-feira (9) em Rio Verde. A feira se consolida como uma das principais exibições multissetoriais do Centro-Oeste brasileiro. Organizado pela Associação Comercial, Industrial e de Serviços de Rio Verde (ACIRV), o evento reúne mais de 150 empresas expositoras. Por isso, a organização projeta movimentar cerca de R$ 100 milhões em volume de negócios até sábado (12). A estrutura está montada no estacionamento do Teatro Municipal Lauro Martins (UniRV). Além disso, a feira prevê a circulação de cerca de 40 mil visitantes ao longo de seus quatro dias de programação. Com investimento superior a R$ 2,8 milhões em sua infraestrutura, a exposição abriga 180 estandes distribuídos em uma área de 7.900 m². Do mesmo modo, a feira atua como uma vitrine para diversos setores do mercado regional. A lista inclui agronegócio, comércio, indústria, tecnologia, prestação de serviços, setor imobiliário e concessionárias. Em suma, a iniciativa busca fortalecer o ambiente de negócios no Sudoeste Goiano por meio da inovação, do networking estratégico e do estímulo à livre iniciativa privada. Fomento à livre iniciativa e ao desenvolvimento regional A realização da Sudoexpo reforça a relevância do setor produtivo como motor econômico do município e das cidades vizinhas. De acordo com a liderança da ACIRV, a feira proporciona um espaço seguro para a troca de conhecimentos. O local também favorece rodadas de negócios e a prospecção de novos clientes e fornecedores. Consequentemente, a convergência entre grandes indústrias, pequenos comerciantes e empresas de tecnologia garante dinamismo às transações comerciais. Dessa forma, a iniciativa amplia a competitividade das marcas locais. Para os empresários regionais, a exposição representa uma oportunidade direta de apresentar novidades ao mercado e consolidar redes de contatos. Além do espaço físico para demonstração de produtos e serviços, a edição deste ano conta com ferramentas digitais de conexão. Um exemplo é a plataforma Sudoexpo Match, projetada para aproximar potenciais parceiros comerciais durante e após o evento. Impacto no ambiente de negócios e geração de oportunidades A movimentação financeira estimada em R$ 100 milhões gera impactos positivos que vão além dos limites do pavilhão de exposição. Como resultado, a atração de expositores e visitantes aquece diretamente a cadeia do turismo de negócios de Rio Verde. O movimento favorece a rede hoteleira, o setor de gastronomia e o transporte de passageiros. O fortalecimento das empresas participantes reflete na manutenção e na criação de postos de trabalho formais na região. Afinal, em um cenário econômico desafiador, feiras comerciais atuam como mecanismos de desburocratização das parcerias e aceleração da atividade produtiva local. Por essa razão, a iniciativa promove a estabilidade institucional do mercado privado. Programação e capacitação técnica Além do pavilhão de exposições, que permanece aberto para visitação no período noturno, a Sudoexpo oferece um cronograma focado em capacitação técnica, palestras estratégicas e atrações culturais. Atualmente, as atividades buscam atualizar empresários e profissionais sobre tendências tecnológicas, gestão empresarial e soluções inovadoras para o campo e a cidade. A organização da feira mantém portas abertas para a população e empresários de todo o estado. Por fim, a expectativa da diretoria da ACIRV é encerrar a edição no sábado reafirmando a posição de Rio Verde como um polo de desenvolvimento, inovação tecnológica e atratividade para investimentos no Centro-Oeste.
Goiânia registra abertura de mais de 6,3 mil empresas em agosto de 2026
Goiânia manteve a trajetória de expansão econômica no segundo semestre. Diante disso, a capital registrou a abertura de 6.368 novas empresas em agosto de 2026. Esse resultado representa um crescimento de 13,3% em relação ao mesmo período do ano passado. Como consequência, o indicador consolida um ambiente favorável ao empreendedorismo, à livre iniciativa e à geração de ocupação. Afinal, os dados oficiais foram divulgados pela Prefeitura nesta sexta-feira (11). Paralelamente, a força dos pequenos negócios segue como o principal motor do desenvolvimento comercial do município. Do total de inscrições efetuadas no período, os Microempreendedores Individuais (MEIs) somaram 4.636 registros. Por conseguinte, esse volume equivale a aproximadamente 73% do total de novos CNPJs abertos na cidade. Fortalecimento da livre iniciativa e dos pequenos negócios Além disso, o balanço mensal também apontou a criação de 1.224 microempresas e 251 empresas de pequeno porte. Em contrapartida, as sociedades de médio e grande porte responderam por 257 novos estabelecimentos formalizados no período. Nesse contexto, a expansão na formalização sinaliza a busca constante da população por autonomia financeira. Por essa razão, o cenário reflete um ambiente de negócios receptivo e dinâmico. Consequentemente, o setor privado local demonstra resiliência ao sustentar a atividade econômica. Atualmente, a expansão ocorre principalmente via prestação de serviços, comércio e pequenas indústrias lideradas por empreendedores individuais. Impacto no desenvolvimento local e segurança jurídica Por outro lado, a consolidação de novos CNPJs traz reflexos diretos para a arrecadação municipal e a estabilidade econômica. Da mesma forma, a transição da informalidade para o registro como MEI garante segurança jurídica ao trabalhador. Assim, o processo assegura acesso a benefícios previdenciários e a linhas de crédito para a expansão das atividades. Ademais, a atração de empreendimentos evidencia a importância de políticas públicas focadas na desburocratização. Em suma, o estímulo à eficiência da gestão pública atua como fator determinante para manter o setor produtivo em crescimento contínuo. Perspectivas para o mercado de trabalho na capital Nesse sentido, especialistas e gestores acompanham a evolução do perfil dos novos estabelecimentos. No entanto, a alta prevalência de MEIs exige ações contínuas de capacitação e suporte operacional. Por isso, essas medidas são essenciais para garantir a sustentabilidade das empresas no longo prazo. Por fim, a expectativa é que a rede de micro e pequenas empresas siga fortalecendo a economia local. Desse modo, o movimento deve manter Goiânia em posição de destaque no cenário regional do Centro-Oeste nos últimos quatro meses do ano.
Pedidos negados pelo INSS sobem 70% no primeiro semestre
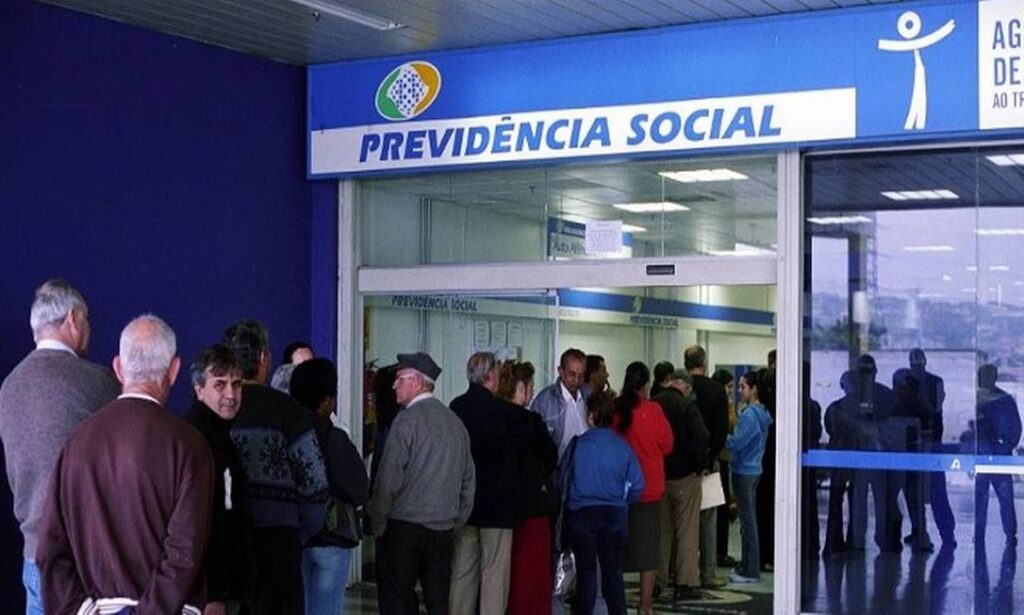
INSS reduz fila, mas registra mais de 4,3 milhões de negativas O número de pedidos negados pelo INSS cresceu 69,8% no primeiro semestre de 2026. Entre janeiro e junho, o Instituto Nacional do Seguro Social indeferiu 4.319.336 solicitações de benefícios, ante aproximadamente 2,54 milhões no mesmo período de 2025, segundo o Boletim Estatístico da Previdência Social de junho. Os indeferimentos ficaram ligeiramente acima das concessões. No mesmo período, o INSS aprovou 4.239.522 benefícios, diferença de quase 80 mil processos em relação ao total de negativas. Somente em junho, foram registrados 938.180 indeferimentos e 792.531 concessões. Os números mostram dois movimentos simultâneos: o instituto acelerou a conclusão dos processos e reduziu a fila, mas uma parcela crescente das solicitações terminou sem concessão. O resultado exige atenção porque eficiência administrativa não deve ser medida apenas pela quantidade de processos retirados do estoque, mas também pela correção e pela qualidade das decisões. Pedidos negados pelo INSS chegam a 4,3 milhões Do total de indeferimentos registrado no semestre, 2.762.767 estavam relacionados a benefícios por incapacidade, enquanto 1.556.569 correspondiam às demais modalidades administradas pelo INSS. O levantamento reúne aposentadorias, pensões, auxílios e benefícios assistenciais, entre outras solicitações. Um indeferimento não significa necessariamente que o instituto tenha cometido um erro. Na definição oficial do boletim, são classificados como indeferidos os requerimentos analisados e não concedidos por não preencherem os requisitos legais. A negativa pode ocorrer por falta de contribuição mínima, ausência de comprovação documental, renda acima do limite previsto ou conclusão desfavorável da perícia médica, conforme o tipo de benefício. O crescimento de quase 70%, contudo, torna necessário esclarecer quais fatores explicam a mudança. Entre as possibilidades estão o aumento da produtividade, a conclusão de processos acumulados e a ampliação das decisões automatizadas. Os dados gerais, isoladamente, não permitem afirmar quanto do avanço decorreu de cada fator. Fila oficial encerrou junho com 1,8 milhão O Boletim Estatístico registra 1.811.665 requerimentos em análise no final de junho. Desse total, 1.373.447 aguardavam providências do INSS ou da Perícia Médica Federal, enquanto 438.218 dependiam do cumprimento de alguma exigência documental pelo próprio segurado. O número oficial é superior aos 1,5 milhão mencionados em algumas publicações. A diferença pode estar relacionada ao uso de conceitos distintos de fila, mas a tabela consolidada do boletim de junho aponta aproximadamente 1,81 milhão de requerimentos pendentes. Em fevereiro, o estoque havia alcançado o recorde de 3.127.690 pedidos. A redução até junho foi de aproximadamente 42%. O instituto informou que março teve 1,625 milhão de processos concluídos, maior volume mensal registrado até então. Dos requerimentos pendentes em junho, 970.248 estavam dentro do prazo de até 45 dias e 841.417 já haviam ultrapassado esse período. O tempo médio de concessão ficou em 48 dias, conforme o boletim. Agilidade precisa vir acompanhada de qualidade A redução da fila é importante para aposentados, pessoas com deficiência, trabalhadores incapacitados e famílias que dependem da proteção previdenciária. Processos demorados podem comprometer a renda de cidadãos que já se encontram em situação de vulnerabilidade. O crescimento das negativas, entretanto, aumenta a responsabilidade do governo sobre a qualidade das análises. Uma auditoria do Tribunal de Contas da União já havia identificado elevada incidência de indeferimentos indevidos e problemas tanto em decisões manuais quanto automáticas. O TCU também alertou que erros administrativos contribuem para a judicialização dos benefícios previdenciários. O avanço tecnológico pode reduzir burocracia e custos, mas os sistemas automatizados precisam ser auditáveis, permitir correções e oferecer explicações claras ao segurado. Metas de produtividade também não devem estimular decisões apressadas ou transferir para o cidadão a responsabilidade por falhas da própria administração. Para uma avaliação completa, o Ministério da Previdência deverá detalhar os principais motivos das negativas, o percentual de decisões reformadas e a quantidade de benefícios posteriormente concedidos por recurso, revisão ou decisão judicial. Segurado pode recorrer da negativa Quem discordar de uma decisão do INSS pode apresentar recurso ordinário ao Conselho de Recursos da Previdência Social. O prazo geral é de 30 dias, contado a partir da data em que o interessado toma conhecimento da decisão, e o procedimento pode ser realizado pela internet. Antes de recorrer, é importante consultar a comunicação de decisão no Meu INSS, verificar o motivo exato do indeferimento e reunir documentos que comprovem o direito solicitado. A redução da fila representa um avanço operacional, mas o resultado só poderá ser considerado sustentável se vier acompanhado de decisões corretas, transparência e atendimento eficiente. Para o segurado e para o contribuinte, velocidade sem qualidade pode apenas deslocar o problema da fila administrativa para os recursos e para a Justiça.
Tesouro Reserva cresce e amplia alerta sobre financiamento imobiliário
Novo concorrente da poupança pode mudar captação para crédito habitacional O rápido crescimento do Tesouro Reserva, novo título público destinado principalmente à formação de reservas financeiras, abriu uma discussão sobre os possíveis efeitos da concorrência com a caderneta de poupança. Lançado em 11 de maio de 2026 pelo Tesouro Nacional, pela B3 e pelo Banco do Brasil, o investimento alcançou R$ 2 bilhões em aplicações durante seu primeiro mês de operação. A preocupação está relacionada ao papel histórico da poupança no financiamento da compra e da construção de imóveis. No modelo tradicional do Sistema Brasileiro de Poupança e Empréstimo, as instituições financeiras devem direcionar 65% dos recursos captados pela modalidade para operações de crédito imobiliário. Isso não significa, contudo, que 65% de todo o financiamento imobiliário brasileiro venha atualmente da poupança. O percentual corresponde a uma obrigação de direcionamento aplicada sobre o saldo captado pelas instituições. Além disso, o Banco Central e o Conselho Monetário Nacional instituíram um novo modelo que prevê a elevação gradual desse direcionamento até 100%, com mudanças na forma de contabilizar as operações. Tesouro Reserva disputa espaço com a poupança O Tesouro Reserva foi criado com aplicação mínima de R$ 1 e rendimento equivalente a 100% da taxa Selic. O título não sofre marcação a mercado, mecanismo que pode provocar oscilações no valor de outros papéis públicos antes do vencimento, e permite solicitações de resgate praticamente durante as 24 horas do dia. Neste primeiro momento, o produto está disponível aos clientes do Banco do Brasil. O Tesouro Nacional informou que outras instituições poderão ser integradas posteriormente. As características colocam o novo produto em concorrência com a poupança, os CDBs de liquidez diária e as chamadas “caixinhas” oferecidas por instituições financeiras. A proposta é alcançar principalmente pequenos investidores que procuram facilidade de acesso, segurança e disponibilidade rápida do dinheiro. A comparação de rentabilidade, entretanto, depende do prazo e do valor aplicado. Enquanto a poupança é isenta de Imposto de Renda para pessoas físicas, o Tesouro Reserva segue a tabela regressiva do IR e tem cobrança de IOF nos resgates realizados nos primeiros 30 dias. A taxa de custódia da B3 é de 0,20% ao ano, com isenção para aplicações de até R$ 10 mil. Poupança perdeu R$ 39,3 bilhões no primeiro semestre A chegada do novo título ocorreu em um período de pressão sobre a caderneta. Em 2025, os saques superaram os depósitos em R$ 85,568 bilhões, no quinto ano consecutivo de retirada líquida. Foi o terceiro pior resultado da série histórica, atrás de 2023, quando a saída foi de R$ 87,819 bilhões, e de 2022, quando chegou a R$ 103,237 bilhões. Nos primeiros quatro meses de 2026, a poupança registrou saídas líquidas consecutivas. Foram retirados R$ 23,5 bilhões em janeiro, R$ 6,6 bilhões em fevereiro, R$ 11,1 bilhões em março e R$ 476,4 milhões em abril. A sequência foi interrompida em maio, quando houve entrada líquida de R$ 2,6 bilhões. Em junho, porém, a caderneta voltou ao campo negativo, com retirada de R$ 237,5 milhões. No acumulado do primeiro semestre de 2026, os saques superaram os depósitos em aproximadamente R$ 39,3 bilhões. Os juros elevados ajudam a explicar parte desse movimento. Quando a Selic permanece em níveis altos, aplicações vinculadas à taxa básica ou ao CDI tendem a ganhar atratividade em relação à poupança. Menos poupança pode significar crédito mais caro? Em tese, uma queda prolongada dos depósitos reduz o volume de uma fonte tradicionalmente barata de recursos para os bancos. Caso o dinheiro precise ser substituído por captações mais caras, como títulos bancários e instrumentos do mercado de capitais, parte desse custo pode chegar às taxas cobradas dos compradores de imóveis. O resultado poderia ser uma oferta mais restrita de financiamento, exigências maiores de entrada ou juros superiores. Esse efeito, porém, não é automático e dependerá da dimensão da migração, da trajetória da Selic, da concorrência entre os bancos e da disponibilidade de outras fontes de recursos. A Associação Brasileira das Entidades de Crédito Imobiliário e Poupança considera que o Tesouro Reserva tem características competitivas, mas avalia que ainda é cedo para calcular seu impacto efetivo. A entidade também aponta que o crédito imobiliário já vem diversificando suas fontes, com crescimento de instrumentos como Letras de Crédito Imobiliário, Certificados de Recebíveis Imobiliários e Letras Imobiliárias Garantidas. Novo modelo tenta ampliar recursos para habitação A mudança regulatória aprovada pelo Conselho Monetário Nacional procura reduzir limitações do sistema atual. Segundo o Banco Central, o novo formato pode disponibilizar R$ 111 bilhões no primeiro ano, montante R$ 52,4 bilhões superior ao que seria oferecido pelas regras anteriores. A reforma indica que o governo e as autoridades monetárias reconhecem a necessidade de diversificar e tornar mais eficiente o financiamento habitacional. A poupança deverá continuar relevante, mas dividirá espaço crescente com recursos do FGTS, títulos privados, mercado de capitais e captações livres dos bancos. Para o investidor, o Tesouro Reserva representa mais uma opção de aplicação. Para o setor imobiliário, seu sucesso reforça a necessidade de construir fontes estáveis e competitivas de financiamento, evitando que a redução da poupança seja traduzida diretamente em crédito mais caro para as famílias.
Crédito com Garantia Ganha Força Entre Empresários e Produtores Rurais

Washington Oliveira explica por que veículos e imóveis estão sendo utilizados para reorganizar dívidas, fortalecer o caixa e financiar novos investimentos. Em tempos de crédito caro, empresários recorrem aos próprios bens para ganhar fôlego financeiro O ambiente econômico brasileiro tem exigido cada vez mais planejamento por parte de empresários, produtores rurais e profissionais autônomos. Mesmo após os cortes recentes, a taxa Selic estava em 14,25% ao ano em junho de 2026, mantendo elevado o custo do dinheiro no país. Nesse cenário, linhas de crédito tradicionais, principalmente aquelas sem garantia, podem apresentar juros altos, prazos menores e parcelas que comprometem o fluxo de caixa das empresas. É justamente nesse momento que o empréstimo com garantia de veículo ou imóvel passa a ganhar espaço. Nessa modalidade, o cliente utiliza um bem como garantia da operação. Como o risco assumido pela instituição financeira é menor, existe a possibilidade de conseguir taxas mais competitivas, prazos maiores e valores mais elevados do que em algumas linhas de crédito pessoal ou empresarial sem garantia. Busca por crédito com garantia está crescendo Os números mostram que essa procura não é apenas uma percepção do mercado. Segundo dados divulgados pela Associação Brasileira das Entidades de Crédito Imobiliário e Poupança, a Abecip, as concessões de crédito com garantia de imóvel somaram aproximadamente R$ 3,16 bilhões somente no primeiro trimestre de 2026. O resultado representa um crescimento de 25,83% em comparação com o mesmo período do ano anterior, sendo o maior volume já registrado para um primeiro trimestre desde o início da série histórica da entidade, em 2018. A carteira nacional de crédito com garantia imobiliária já ultrapassou a marca de R$ 32 bilhões, demonstrando que o brasileiro começa a compreender melhor a possibilidade de transformar parte do patrimônio em capital, sem necessariamente precisar vender o imóvel. Esse avanço acontece justamente porque os recursos podem ser utilizados para diferentes objetivos, como: Por que a garantia pode reduzir os juros? Toda concessão de crédito envolve uma análise de risco. Quando o empréstimo não possui nenhuma garantia, o banco corre um risco maior de não recuperar o dinheiro em caso de inadimplência. Esse risco costuma ser incorporado ao custo da operação, contribuindo para taxas mais elevadas. Quando existe um veículo ou imóvel como garantia, a instituição passa a contar com uma segurança adicional. Isso pode permitir melhores condições, embora a taxa final continue dependendo do perfil do cliente, do valor e das condições do bem, da renda comprovada, do histórico financeiro e das políticas de cada instituição. Por isso, não existe uma taxa única para todos. É necessário comparar não apenas os juros, mas também o Custo Efetivo Total, o CET, que inclui tarifas, seguros, impostos e demais despesas da contratação. De uma dívida cara para uma dívida planejada Um dos usos mais inteligentes dessa modalidade pode ser a reorganização financeira. Imagine uma empresa que acumulou dívidas no cartão de crédito, cheque especial, antecipações ou empréstimos de curto prazo. Somadas, essas obrigações podem gerar diversas parcelas, vencimentos diferentes e juros elevados. Nesse caso, utilizar um bem como garantia pode permitir a troca de várias dívidas caras por uma única operação, com prazo maior e parcela mais adequada ao fluxo de caixa. Contudo, essa troca precisa ser acompanhada de planejamento. Reduzir a parcela sem corrigir os problemas que provocaram o endividamento apenas prolonga a dificuldade. O crédito deve fazer parte de uma estratégia que envolva controle de despesas, organização do fluxo de caixa, formação de reserva e acompanhamento dos resultados da empresa. Capital para quem deseja crescer Nem toda contratação acontece por dificuldade financeira. Muitos empresários utilizam o crédito com garantia para aproveitar oportunidades de expansão. Em determinados negócios, pode ser mais estratégico preservar o dinheiro disponível no caixa e utilizar uma linha de crédito com prazo maior para financiar a compra de equipamentos, reforçar estoques, ampliar uma unidade ou começar uma nova operação. O Sebrae destaca que o crédito pode funcionar como um capital adicional para investimentos capazes de promover o crescimento dos pequenos negócios. Ao mesmo tempo, a entidade orienta que a contratação precisa considerar a finalidade do dinheiro e a capacidade real de pagamento da empresa. A conta precisa ser clara: o investimento realizado com o recurso deve ter potencial para gerar um retorno superior ao custo total do financiamento. Produtores rurais também procuram alternativas Em Rio Verde e nos municípios da região, o assunto ganha ainda mais relevância por causa da força do agronegócio. Produtores rurais convivem com períodos de plantio, colheita, comercialização e recebimento que nem sempre acompanham os vencimentos das despesas. Também enfrentam oscilações nos preços das commodities, custos de insumos, manutenção de máquinas, condições climáticas e necessidade constante de investimentos. Nesse contexto, veículos, imóveis urbanos, propriedades e outros bens elegíveis podem ajudar na estruturação de operações de crédito, conforme as regras de cada instituição. Na experiência de atendimento do Grupo Olivew, empresários e produtores da região têm procurado essas modalidades principalmente para reorganizar compromissos, reforçar o caixa e financiar novos investimentos. Essa procura mostra uma mudança importante de mentalidade: em vez de vender um patrimônio às pressas ou recorrer imediatamente a linhas muito caras, o cliente avalia como utilizar esse patrimônio de maneira estratégica. O bem continua sendo utilizado? Normalmente, sim. No empréstimo com garantia de veículo, o automóvel permanece com o proprietário e pode continuar sendo utilizado. No crédito com garantia de imóvel, o proprietário também permanece utilizando o bem. Entretanto, existe uma alienação fiduciária vinculada ao contrato. Isso significa que o bem fica formalmente comprometido como garantia até a quitação da dívida. Por essa razão, a contratação exige responsabilidade. Em caso de inadimplência prolongada, a instituição pode iniciar os procedimentos previstos em contrato para retomada do bem. Crédito não deve ser tratado como renda O maior erro é considerar o valor liberado como uma extensão da renda ou do faturamento. Empréstimo é uma antecipação de recursos que precisará ser devolvida com juros. Antes de contratar, o empresário deve saber exatamente: Quando utilizado sem planejamento, o crédito pode comprometer ainda mais a empresa. Quando
Brasil cria 72,9 mil empregos formais em maio, pior resultado para o mês desde 2020

Geração de empregos desacelera em maio e acende alerta sobre ritmo da economia O Brasil criou 72.960 empregos formais em maio de 2026, segundo dados do Novo Caged divulgados nesta terça-feira (30) pelo Ministério do Trabalho e Emprego. O resultado veio da diferença entre 2,20 milhões de admissões e 2,13 milhões de desligamentos no período, mantendo saldo positivo no mercado de trabalho com carteira assinada. Apesar do número positivo, o desempenho acendeu alerta. O saldo de maio foi o pior para o mês desde 2020, ano marcado pelos impactos da pandemia, e ficou abaixo das projeções de agentes financeiros, que esperavam cerca de 137,5 mil vagas, segundo levantamento citado pelo Poder360. Empregos formais desaceleram em maio A geração de empregos formais em maio caiu 52,3% em relação ao mesmo mês de 2025, quando o país havia criado 153.108 postos de trabalho. O dado corrige a comparação mais relevante para o período, já que a análise de meses equivalentes reduz distorções sazonais do mercado de trabalho. No acumulado de janeiro a maio, o país abriu 767.326 vagas formais. Nos últimos 12 meses, entre junho de 2025 e maio de 2026, o saldo chegou a 1.132.820 novos postos com carteira assinada, conforme a Secretaria de Comunicação Social do governo federal. O resultado mostra que o mercado de trabalho ainda cresce, mas em velocidade menor. Para famílias, empresas e governos, a desaceleração importa porque o emprego formal é um dos principais indicadores de renda, consumo, arrecadação e confiança na economia. Serviços puxam saldo positivo Todos os cinco grandes grupos de atividade econômica registraram saldo positivo em maio. O setor de Serviços liderou a criação de vagas, com 45.655 novos postos. Em seguida vieram Construção, com 12.096; Agropecuária, com 10.205; Indústria, com 4.974; e Comércio, com apenas 40 vagas. O desempenho do Comércio chama atenção pelo saldo praticamente estável. Em um cenário de juros elevados, crédito mais caro e orçamento familiar apertado, setores ligados ao consumo tendem a sentir mais rapidamente a perda de fôlego. Já Serviços segue sustentando parte importante da geração de empregos, especialmente em áreas como saúde, atividades administrativas, transporte, armazenagem e correio, que tiveram destaque dentro do grupo. Goiás teve saldo negativo no mês No recorte por estados, 22 das 27 unidades da Federação registraram saldo positivo em maio. São Paulo liderou em números absolutos, com 18.224 novas vagas, seguido por Espírito Santo, com 9.532, e Rio de Janeiro, com 9.195. Entre os estados com saldo negativo, Goiás apareceu com perda de 2.742 postos formais no mês, segundo dados reunidos pelo Poder360. O Rio Grande do Sul teve retração de 5.657 vagas, enquanto Tocantins registrou queda de 743 postos. Para Goiás, o dado exige atenção do setor produtivo e do poder público. A perda de vagas formais em um mês específico não define tendência isoladamente, mas indica necessidade de acompanhar desempenho por setor, especialmente comércio, indústria, agropecuária e construção. Marinho culpa juros e cenário internacional Ao comentar os números, o ministro do Trabalho e Emprego, Luiz Marinho, atribuiu a desaceleração aos efeitos da política de juros elevados e a tensões econômicas internacionais. Segundo ele, a política monetária contracionista tem impacto negativo sobre o mercado de trabalho. A crítica do ministro ocorre em um contexto de preocupação com o custo do crédito. Juros altos encarecem financiamentos, reduzem investimentos produtivos e podem diminuir a contratação de trabalhadores, especialmente em empresas menores ou setores dependentes de capital de giro. Por outro lado, a manutenção de juros elevados costuma ser defendida como instrumento de controle da inflação. O desafio econômico é equilibrar estabilidade de preços, responsabilidade fiscal e ambiente favorável ao investimento privado, sem comprometer a geração de empregos. Salário médio de admissão recua O salário médio real de admissão em maio foi de R$ 2.384,10, valor abaixo dos R$ 2.402,07 registrados em abril, segundo o UOL. Na comparação com maio de 2025, porém, houve alta real de R$ 35,98, o equivalente a 1,5%. Esse dado mostra uma leitura mista. O salário de entrada caiu em relação ao mês anterior, mas ainda apresenta ganho quando comparado ao mesmo período do ano passado. Para o trabalhador, o avanço real da renda é essencial para recompor poder de compra, especialmente em um cenário de alimentos, transporte e crédito ainda pressionando o orçamento. Novo Caged mede emprego com carteira assinada O Novo Caged acompanha mensalmente admissões e desligamentos informados pelas empresas e consolida o saldo do emprego formal no país. Desde 2020, as informações passaram a ser coletadas com base no eSocial, o que exige cautela em comparações com períodos anteriores à mudança metodológica. A desaceleração de maio não elimina o saldo positivo do ano, mas reforça que a economia precisa de previsibilidade, crédito sustentável, segurança jurídica e ambiente favorável ao investimento para transformar crescimento pontual em geração consistente de empregos.
Inflação dos alimentos desacelera em junho, mas ainda pesa no bolso das famílias

Alimentos perdem força no IPCA-15, mas batata, tomate e feijão seguem pressionando preços Inflação dos alimentos desacelera em junho A inflação dos alimentos perdeu força em junho, mas continuou pressionando o orçamento das famílias brasileiras. Segundo dados do Índice Nacional de Preços ao Consumidor Amplo 15, o IPCA-15, divulgado pelo IBGE, o grupo Alimentação e Bebidas passou de alta de 1,38% em maio para 0,74% em junho. Mesmo com a desaceleração, foi o grupo de maior variação e impacto no índice do mês, com contribuição de 0,16 ponto percentual. A prévia da inflação oficial ficou em 0,41% em junho, abaixo dos 0,62% registrados em maio. No acumulado do ano, o IPCA-15 chegou a 3,45%, enquanto em 12 meses soma 4,80%, acima dos 4,64% observados no período imediatamente anterior. Alimentação no domicílio ainda pesa no orçamento Dentro do grupo Alimentação e Bebidas, a alimentação no domicílio também perdeu força, passando de 1,73% em maio para 0,87% em junho. Ainda assim, produtos básicos continuaram subindo de forma expressiva, afetando diretamente as compras de supermercado. Os maiores aumentos foram registrados na batata-inglesa, com alta de 29,42%; no tomate, com 17,27%; no feijão-carioca, com 14,29%; e na cebola, com 9,54%. Esses itens têm forte presença na mesa do brasileiro e, por isso, mesmo variações pontuais acabam sendo sentidas rapidamente pelas famílias. No acumulado do primeiro semestre, a pressão foi ainda mais forte. Tomate, cenoura e batata-inglesa mais que dobraram de preço, com altas acumuladas de 103,84%, 103,10% e 100,20%, respectivamente. Clima ajuda a explicar alta de hortaliças e legumes Especialistas apontam que alimentos como tomate, batata, cenoura, cebola e folhas são altamente sensíveis às condições climáticas. Chuvas intensas, calor excessivo, geadas, irregularidade no plantio e problemas na colheita podem reduzir a oferta e provocar aumentos rápidos de preços. Esse tipo de alimento também é perecível, o que limita a capacidade de armazenamento por longos períodos. Quando há quebra de produção ou dificuldade logística, o repasse ao consumidor costuma acontecer com velocidade. Para famílias de menor renda, o impacto é mais pesado. Como alimentação representa uma parcela maior do orçamento doméstico, altas em produtos básicos reduzem o poder de compra e obrigam consumidores a trocar marcas, reduzir quantidades ou substituir alimentos. Café e frutas registram queda em junho Apesar da pressão em itens importantes, alguns produtos apresentaram alívio. O café moído caiu 3,69% em junho, enquanto as frutas tiveram queda média de 0,96%, segundo o IBGE. Esses recuos ajudaram a conter parte da alta do grupo Alimentação e Bebidas. No caso do café, a melhora nas expectativas de oferta contribuiu para reduzir a pressão sobre os preços. Ainda assim, o produto segue no radar dos consumidores, já que vinha acumulando fortes altas nos últimos meses e tem peso relevante no consumo diário das famílias brasileiras. A queda nas frutas também ajuda a aliviar a cesta, mas não elimina o problema central: a inflação dos alimentos permanece disseminada em itens de grande consumo. Alimentação fora de casa também desacelera A alimentação fora do domicílio teve desaceleração em junho, passando de 0,51% em maio para 0,40%. O preço das refeições subiu 0,39%, abaixo da alta de 0,57% registrada no mês anterior. Já os lanches aceleraram, passando de 0,37% para 0,45%. Esse comportamento mostra que a pressão dos alimentos não fica restrita ao supermercado. Restaurantes, lanchonetes e pequenos comércios também sofrem com custos de insumos, energia, aluguel, mão de obra e logística. Para trabalhadores que dependem de alimentação fora de casa, mesmo aumentos moderados têm impacto relevante ao longo do mês. O custo diário do almoço, do lanche ou da refeição pronta pesa especialmente em grandes centros urbanos. Inflação exige cautela na economia A desaceleração do IPCA-15 em junho é positiva, mas ainda não representa alívio completo. O grupo Alimentação e Bebidas segue como uma das principais fontes de pressão sobre a inflação e sobre o bolso da população. Em um cenário de juros elevados e renda apertada, controlar o preço dos alimentos é essencial para preservar o poder de compra das famílias. Isso depende de clima favorável, logística eficiente, estabilidade no campo, redução de desperdícios e ambiente econômico previsível para produção e distribuição. O dado de junho mostra melhora em relação a maio, mas também revela que a inflação alimentar continua sendo um desafio central para consumidores, produtores e formuladores de política econômica.
TCE-GO aponta 3.339 servidores com mais de 70% da remuneração comprometida

Auditoria do TCE-GO alerta para superendividamento de servidores estaduais Uma auditoria operacional em andamento no Tribunal de Contas do Estado de Goiás identificou que 3.339 servidores estaduais, entre ativos, aposentados e pensionistas, tiveram mais de 70% da remuneração bruta comprometida por descontos em folha no mês de fevereiro. O levantamento foi realizado na Gerência de Consignação da Secretaria de Estado da Administração e acendeu alerta para o risco de superendividamento no funcionalismo público. TCE-GO aponta descontos acima do limite legal Segundo o TCE-GO, a Lei Estadual nº 16.898/2010 veda o comprometimento de mais de 70% da remuneração com consignações. Mesmo assim, a auditoria encontrou 3.339 casos acima desse limite apenas na folha analisada. Desse total, 2.925 pessoas tiveram entre 70% e 90% da renda comprometida, enquanto 414 ficaram com mais de 90% da remuneração bruta tomada por descontos. O dado chama atenção porque indica que parte dos servidores pode ter ficado com uma parcela muito pequena da renda disponível para despesas básicas, como alimentação, moradia, saúde, transporte e contas domésticas. Polícia Militar concentra maior número de casos A concentração das ocorrências também chamou a atenção dos auditores. A Polícia Militar respondeu por 41,2% dos casos identificados. Em seguida aparecem a Secretaria de Estado da Educação, com 18%, e a Polícia Civil, com 9,4%. O levantamento considera a soma de consignações obrigatórias, como imposto de renda, previdência social e pensão alimentícia, e consignações facultativas, como empréstimos consignados, cartão de benefício e seguro de vida. O TCE-GO também destacou que os empréstimos consignados possuem limite específico e não podem ultrapassar, sozinhos, 35% da renda. Quase 60% do funcionalismo tem consignado O relatório técnico aponta ainda que 59,89% do funcionalismo estadual possui ao menos um empréstimo consignado. Ao todo, são 287.152 operações ativas, com movimentação financeira de aproximadamente R$ 157 milhões. Esses números mostram a dimensão do consignado dentro da vida financeira dos servidores públicos. Embora esse tipo de crédito costume ter juros menores que outras modalidades, o desconto direto em folha pode se tornar um problema quando falta controle da margem, transparência nos contratos e educação financeira. Auditoria avalia controles do governo A auditoria foi iniciada em novembro de 2025 e está sob relatoria do conselheiro Kennedy Trindade. O trabalho é conduzido pela Diretoria de Fiscalização de Pessoal, vinculada à Secretaria de Controle Externo do TCE-GO, com foco nos mecanismos de controle do Estado sobre consignações e no credenciamento das instituições financeiras conveniadas. Segundo o tribunal, o Estado foi alertado sobre as irregularidades e decidiu adotar providências antes mesmo do julgamento final do processo. O TCE-GO informou ainda que servidores que tiveram descontos suspensos ou reduzidos devem buscar orientação diretamente com as instituições financeiras responsáveis pelos contratos. Caso exige controle, transparência e responsabilidade O caso reforça a necessidade de maior rigor na gestão das consignações. O crédito consignado pode ser uma ferramenta legítima para reorganizar dívidas ou acessar recursos em condições mais previsíveis. No entanto, quando a margem é ultrapassada, o instrumento deixa de ser solução e passa a representar risco social, financeiro e administrativo. Para o servidor, o problema aparece no orçamento familiar. Para o Estado, surge a necessidade de melhorar sistemas, fiscalizar instituições conveniadas e garantir que a folha de pagamento não seja usada de forma incompatível com a legislação. A auditoria também levanta um ponto importante sobre eficiência pública. O controle da margem consignável não é apenas uma questão bancária, mas de governança. Cabe ao poder público proteger a legalidade, evitar falhas sistêmicas e impedir que servidores fiquem sem renda mínima para suas necessidades básicas.
Governo planeja emitir dívida em yuan pela 1ª vez para reduzir dependência do dólar

Brasil prepara Panda Bonds na China e abre nova frente para financiar dívida pública O governo brasileiro prepara a primeira emissão de títulos da dívida pública em yuan, moeda oficial da China, em uma operação conhecida no mercado financeiro como Panda Bonds. A iniciativa deve ser anunciada durante uma missão oficial a Xangai e Pequim, prevista entre os dias 24 e 26 de junho, segundo informações publicadas pela Reuters e repercutidas pela CNN Brasil. A operação faz parte de uma estratégia do Tesouro Nacional para ampliar a presença do Brasil em mercados internacionais e diversificar as moedas usadas na captação de recursos. Na prática, o governo emite títulos no mercado chinês, recebe recursos de investidores locais e se compromete a pagar o valor no futuro, com juros, seguindo regras do mercado financeiro da China. Brasil prepara emissão inédita em yuan Os Panda Bonds são títulos emitidos por governos ou empresas estrangeiras dentro do mercado financeiro chinês, denominados em yuan. Para o Brasil, a operação será inédita e marca uma tentativa de reduzir a concentração das captações externas em dólar. Segundo a Reuters, a emissão em moeda chinesa ocorre após o Brasil voltar ao mercado europeu com uma emissão de € 5 bilhões em abril de 2026. O movimento reforça a intenção do governo de ampliar fontes de financiamento e alcançar investidores além dos mercados tradicionais dos Estados Unidos e da Europa. A missão brasileira será liderada pelo secretário-executivo do Ministério da Fazenda, Dario Durigan, e terá agendas em Xangai e Pequim. O Ministério da Fazenda não comentou oficialmente os detalhes da operação à Reuters. Estratégia busca reduzir dependência do dólar A emissão em yuan tem objetivo financeiro e geopolítico. Do ponto de vista financeiro, diversificar moedas pode ampliar a base de investidores, criar novas referências de preço para a dívida brasileira e reduzir a dependência de captações em dólar. Do ponto de vista estratégico, a China é o principal parceiro comercial do Brasil. A aproximação financeira acompanha o aumento do peso chinês nas exportações brasileiras e no fluxo de investimentos para infraestrutura, energia, agroindústria e tecnologia. Ainda assim, especialistas costumam alertar que diversificar moeda não elimina riscos. Uma dívida em yuan pode reduzir exposição ao dólar, mas cria exposição à moeda chinesa, às regras do mercado local e à política financeira de Pequim. Por isso, a operação precisa ser avaliada com prudência, transparência e foco no custo final para o contribuinte. Tesouro já estudava a operação desde 2024 A ideia de emitir dívida em moeda chinesa não surgiu agora. Segundo a Gazeta do Povo, o Tesouro Nacional já avaliava emissões em moedas alternativas desde o Plano Anual de Financiamento de 2024, quando passou a considerar oportunidades fora dos mercados tradicionais. Em janeiro de 2026, a Folha de S.Paulo também informou que o Tesouro pretendia ampliar emissões externas, mantendo o dólar como principal referência, mas retomando operações na Europa e preparando entrada no mercado chinês. Esse planejamento mostra que a emissão em yuan não é uma decisão isolada, mas parte de uma política mais ampla de gestão da dívida externa. Relação Brasil-China ganha peso financeiro A viagem ocorre em um momento de fortalecimento das relações econômicas entre Brasil e China. A Reuters informou que autoridades brasileiras também devem apresentar instrumentos ligados à agenda de sustentabilidade, como o EcoInvest, o Tropical Forest Forever Facility e iniciativas voltadas ao mercado de carbono. A intenção é atrair capital chinês para áreas consideradas estratégicas. Para o governo, a emissão de Panda Bonds pode funcionar como porta de entrada para investidores asiáticos conhecerem melhor o risco soberano brasileiro e ampliarem participação em projetos no país. Para o setor produtivo, especialmente agronegócio, energia e infraestrutura, uma relação financeira mais forte com a China pode abrir novas possibilidades de crédito e investimento. Mas também aumenta a necessidade de equilíbrio diplomático, para que o Brasil não substitua uma dependência por outra. Operação exige cautela fiscal e transparência A emissão de dívida em yuan pode ser positiva se ampliar investidores, reduzir custos e melhorar a gestão da dívida pública. No entanto, o resultado dependerá das condições financeiras: taxa de juros, prazo, demanda, custo cambial e garantias exigidas pelo mercado chinês. Em um país com dívida pública elevada e juros altos, qualquer captação externa precisa ser analisada com responsabilidade fiscal. A diversificação é bem-vinda, mas não substitui o controle de gastos, a previsibilidade econômica e a confiança do mercado na capacidade de pagamento do Estado brasileiro. O anúncio oficial deve indicar valor, prazo, remuneração e estrutura da operação. Até lá, a emissão é tratada como planejada, mas ainda sem detalhes finais divulgados pelo governo.
Bets endividadas deixam rastro de calotes de R$ 100 milhões e recorrem a fusões

Crise em bets menores expõe fragilidade financeira no mercado de apostas online O mercado brasileiro de apostas online começa a registrar os primeiros sinais de estresse financeiro entre operadoras menores. Segundo reportagem da Folha de S.Paulo, casos pontuais de bets endividadas já deixam um rastro de cobranças que se aproximam de R$ 100 milhões, envolvendo dívidas com clubes de futebol, fornecedores e obrigações junto à União. A situação expõe um problema que vinha sendo mascarado pela forte expansão do setor: nem todas as empresas que entraram no mercado têm estrutura financeira, governança e escala suficientes para sustentar contratos milionários, custos regulatórios, publicidade agressiva e concorrência com grandes grupos. Bets endividadas acendem alerta no mercado De acordo com a Folha, o caso mais grave identificado envolve uma empresa de pequeno porte, com participação reduzida no mercado, mas alvo de cobranças judiciais próximas a R$ 100 milhões. A reportagem também aponta casos de marcas menores que foram absorvidas por grupos mais consolidados, em movimento de fusão, venda ou incorporação. Para especialistas do setor, o rompimento de contratos de patrocínio é um dos sinais mais claros de dificuldade de caixa. Outro indício é a busca por compradores maiores, capazes de assumir operação, tecnologia, carteira de clientes e obrigações regulatórias. O presidente da Associação Nacional de Jogos e Loterias, Plínio Lemos, afirmou à Folha que a quebra de contratos comerciais e a venda para grupos maiores mostram quando um negócio deixou de ser viável isoladamente. Patrocínios no futebol viram ponto sensível Nos últimos anos, as bets se tornaram grandes patrocinadoras de clubes, campeonatos e transmissões esportivas no Brasil. O dinheiro das apostas ocupou espaço deixado por outros setores e passou a financiar camisas, placas, ativações digitais e contratos de mídia. O problema é que parte dessas empresas apostou em crescimento rápido demais. Em um ambiente de forte concorrência, o custo para aparecer ficou alto. Patrocinar clubes populares, comprar mídia, oferecer bônus, manter operação tecnológica e pagar outorga regulatória exige caixa robusto. Quando a receita não acompanha a despesa, os contratos esportivos podem virar o primeiro alvo de renegociação. Para os clubes, isso gera insegurança financeira. Para o mercado, indica que a fase de euforia começa a dar lugar a uma etapa de consolidação. Regulação aumenta custo e filtra empresas Desde a regulamentação federal, as empresas de apostas de quota fixa precisam de autorização prévia da Secretaria de Prêmios e Apostas do Ministério da Fazenda para operar no Brasil. A SPA é responsável por autorizar, monitorar, fiscalizar e sancionar empresas do setor. As regras exigem estrutura jurídica, regularidade fiscal e trabalhista, qualificação técnica, idoneidade e capacidade econômico-financeira. A autorização também envolve custos elevados, o que tende a favorecer grupos com maior capital e experiência de gestão. Na prática, o mercado entra em uma fase mais seletiva. Empresas sem escala, sem controle de risco ou sem caixa suficiente podem ser pressionadas a vender operação, buscar fusão ou sair do setor. Consumidores também ficam expostos A crise de bets endividadas não afeta apenas clubes e fornecedores. Consumidores também podem enfrentar riscos quando mantêm saldo em plataformas financeiramente frágeis. A Folha destaca que o setor não conta com proteção equivalente ao Fundo Garantidor de Crédito dos bancos. A regulação tenta reduzir esse risco ao exigir separação de recursos dos apostadores e mecanismos de segurança financeira. Ainda assim, especialistas apontam que o funcionamento prático dessas proteções só será plenamente testado em casos concretos de insolvência ou recuperação judicial. Por isso, o avanço da fiscalização é essencial. Um mercado que movimenta grande volume de dinheiro precisa ter regras claras, transparência, proteção ao consumidor e punição para operações que descumprirem obrigações. Consolidação deve marcar nova fase das bets O cenário aponta para uma tendência de concentração. Grupos maiores, com mais capital, tecnologia e capacidade regulatória, tendem a absorver operadores menores. Esse movimento já ocorreu em outros setores digitais, como fintechs, delivery e varejo online. Do ponto de vista econômico, a consolidação pode trazer mais estabilidade. Porém, também exige atenção das autoridades para evitar concentração excessiva, práticas abusivas e fragilidade na proteção de usuários. O episódio reforça uma leitura de cautela: o setor de apostas online cresceu rápido, mas agora passa pelo teste da realidade financeira. Sem gestão responsável, capital suficiente e fiscalização efetiva, contratos milionários podem se transformar em dívidas, calotes e disputas judiciais.